

Oferta, Escrituras e Hipotecas – Provincia de Buenos Aires (2015–2025)

Lectura técnica
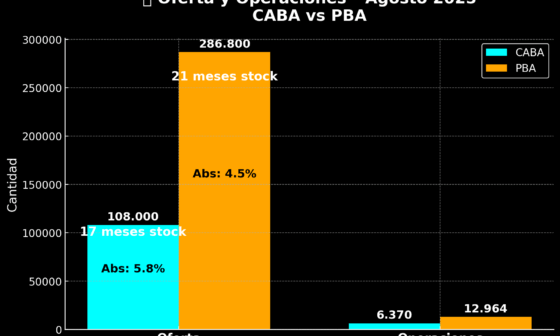
El gráfico permite visualizar con claridad la evolución de las tres variables que explican el funcionamiento del mercado inmobiliario bonaerense durante la última década: la oferta publicada (stock disponible), las escrituras totales (demanda efectiva) y las hipotecas (demanda financiada dentro de esa demanda).
Entre 2015 y 2018 se observa la etapa expansiva más pronunciada del ciclo. El auge del crédito hipotecario UVA generó un fuerte crecimiento en las escrituras y una reducción relativa de la oferta. El mercado se encontraba en: abundante demanda, crédito accesible y precios que alcanzaron sus máximos históricos en dólares. El ratio hipotecas/escrituras superaba el 30 %, lo que refleja un nivel de liquidez y accesibilidad que no volvió a repetirse.
A partir de 2019 comienza la contracción. La salida del crédito, el aumento de la oferta y la caída del poder de compra derivaron en una sobreoferta estructural. Entre 2019 y 2021 las escrituras cayeron a mínimos históricos y las hipotecas se redujeron a niveles inferiores al 3 % de la oferta total. El mercado pasó a ser claramente de compradores, con valores en baja y tiempos de venta extendidos.
Desde 2023 en adelante, el escenario muestra un cambio de tendencia. Las escrituras empiezan a recuperarse, la oferta se estabiliza y el crédito hipotecario vuelve de forma gradual. En 2025, las proyecciones marcan alrededor de 130.000 escrituras y 24.000 hipotecas, lo que representa un 8,4 % de la oferta publicada y cerca de 20 % de las operaciones totales con crédito. Es la señal más clara de un mercado en fase de recomposición, donde la mejora no proviene de una suba de precios sino de una mayor profundidad y absorción real de la demanda.
Conclusión
2025 consolida la recuperación en cantidad, no en valor. Los precios siguen un 30-35 % por debajo del pico 2017-2018, pero la actividad crece, la oferta se depura y el crédito vuelve a ocupar un rol relevante. El mercado argentino entra en una etapa de normalización: menos especulación, más operaciones reales y un ciclo que vuelve a apoyarse en la relación natural entre oferta, demanda y financiamiento.
Martillero y Corredor Público
Matrículas 4103 – 4.129 C.M.C.P.S.I
Analista y consultor del mercado inmobiliario – PBA
Seguime en IG: https://www.instagram.com/fernando_pozzi/
Blog: www.blog.ipozzi.com.ar
Web: www.fernandopozzi.com
#NosotrosVendemos
#SomosPocosLosQueVendemos
Hacé CLICK aquí para solicitar una TASACIÓN o más info.
¡Muchas Gracias!